
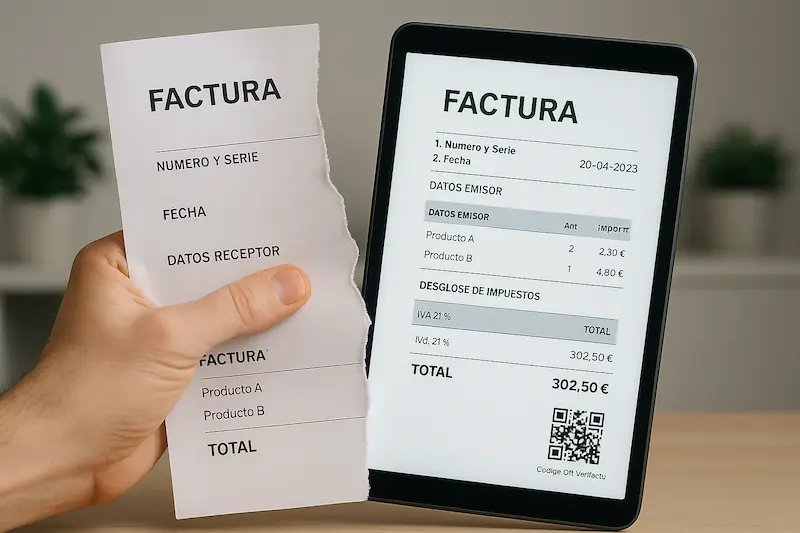
El Ministerio pretende retrasar hasta octubre de 2028 la adaptación de los sistemas de facturación de autónomos y empresas. Sin embargo, la modificación normativa sigue pendiente y el calendario legal vigente aún señala enero y julio de 2027.
Los autónomos y las empresas españolas tienen por delante un nuevo cambio en el calendario de Verifactu. Hacienda ha anunciado su intención de aplazar hasta octubre de 2028 las obligaciones pendientes relacionadas con los sistemas informáticos de facturación, con el objetivo de coordinar su implantación con la factura electrónica obligatoria.
Sin embargo, hay una diferencia importante entre el anuncio y su aplicación legal: el nuevo aplazamiento todavía no se ha publicado en el Boletín Oficial del Estado (BOE). Por eso, las fechas que figuran actualmente en la normativa siguen siendo las de 2027.
La situación afecta a miles de negocios que necesitan conocer cuándo tendrán que adaptar sus programas de facturación y qué decisiones deben tomar mientras se concreta el nuevo calendario.
¿Cuándo será obligatorio Verifactu para autónomos y empresas?
El calendario vigente establece dos fechas en función del tipo de contribuyente:
- 1 de enero de 2027: para los contribuyentes del Impuesto sobre Sociedades incluidos en la normativa.
- 1 de julio de 2027: para el resto de empresarios y profesionales afectados.
Hacienda pretende trasladar las obligaciones pendientes a octubre de 2028. No obstante, hasta que se publique la correspondiente modificación normativa, estas fechas de 2027 continúan recogidas en el reglamento.
Por eso, los autónomos y las empresas deberían distinguir entre el calendario anunciado y el que tiene actualmente respaldo normativo.
¿Qué es Verifactu y a quién afecta?
Verifactu es el nombre con el que se conoce el marco de requisitos aplicable a los sistemas informáticos de facturación regulados por el Real Decreto 1007/2023.
Su finalidad es reforzar la integridad, conservación, trazabilidad e inalterabilidad de los registros de facturación, dificultando que puedan manipularse sin dejar constancia.
La regulación afecta a los empresarios y profesionales que utilizan sistemas informáticos incluidos en su ámbito de aplicación, con determinadas exclusiones y particularidades. Por eso, conviene comprobar cada situación antes de determinar qué obligaciones corresponden a un negocio concreto.
¿Por qué Hacienda quiere retrasar Verifactu hasta octubre de 2028?
El objetivo anunciado es coordinar dos procesos de digitalización que tienen relación entre sí, pero que no son idénticos: Verifactu y la factura electrónica obligatoria entre empresas y profesionales.
La intención es evitar que los negocios tengan que afrontar adaptaciones tecnológicas sucesivas en un periodo corto de tiempo y facilitar una transición más coordinada.
La factura electrónica tiene su propio calendario de aplicación, con plazos diferentes según el volumen de operaciones y las condiciones previstas en la normativa.
Verifactu y factura electrónica: las diferencias
Aunque ambos sistemas están relacionados con la digitalización de la facturación, sus objetivos son distintos.
Verifactu establece requisitos para los sistemas informáticos que registran las facturas. La factura electrónica obligatoria regula la emisión y recepción de facturas electrónicas en determinadas operaciones entre empresarios y profesionales.
Por tanto, el anuncio del aplazamiento de Verifactu no significa que todas las obligaciones relacionadas con la facturación electrónica desaparezcan o cambien automáticamente.
¿Qué deben hacer ahora los autónomos?
Mientras se formaliza el nuevo calendario, los profesionales pueden revisar sus programas de facturación, consultar con sus proveedores y planificar la adaptación a los requisitos técnicos aplicables.
Antes de contratar un nuevo sistema o realizar una inversión, es recomendable comprobar las condiciones del software y seguir las actualizaciones oficiales de la Agencia Tributaria.
La clave es no interpretar el anuncio como una eliminación de las obligaciones: el reglamento continúa vigente y el aplazamiento hasta octubre de 2028 necesita su correspondiente formalización normativa.
La gran incógnita es cuándo se publicará en el BOE la modificación que permita dar por definitivo el nuevo calendario de Verifactu. Hasta entonces, autónomos y empresas deben conocer tanto las fechas legalmente vigentes como la intención de aplazamiento comunicada por Hacienda