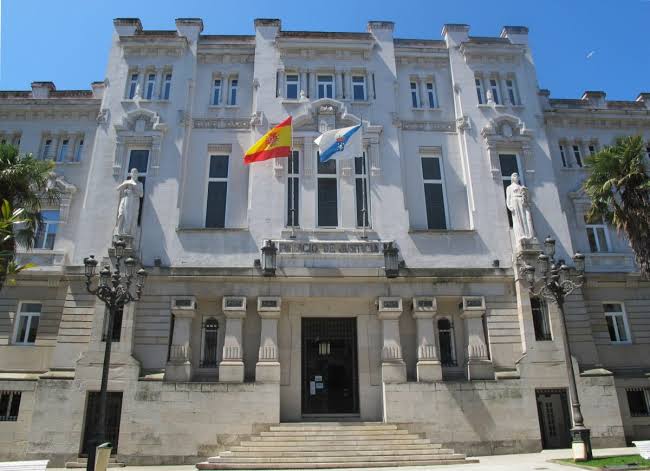
El Tribunal Superior de Xustiza de Galicia (TSXG) ha reconocido a una maestra el derecho a reducir la tributación en el IRPF de una parte de la prestación complementaria de jubilación que percibe de MUFACE. La resolución afecta a las aportaciones realizadas a la Mutualidad Nacional de Enseñanza Primaria hasta el 31 de diciembre de 1978 y abre la posibilidad de rectificar las declaraciones de la renta de los ejercicios comprendidos entre 2019 y 2022 en el caso analizado.
La sentencia de la Sala de lo Contencioso-administrativo estima el recurso presentado por la docente contra la negativa a revisar sus autoliquidaciones del impuesto. El tribunal considera que debe aplicarse la disposición transitoria segunda de la Ley del IRPF a la parte de la prestación complementaria vinculada a las antiguas aportaciones a la mutualidad.
¿Quién puede beneficiarse de esta reducción del IRPF?
El caso afecta a una maestra que realizó aportaciones obligatorias a la Mutualidad Nacional de Enseñanza Primaria (MNEP), un sistema de previsión social complementario al régimen de clases pasivas.
Estas cantidades se descontaban directamente de su nómina y las aportaciones efectuadas hasta el 31 de diciembre de 1978 no pudieron deducirse entonces en el IRPF. Esta circunstancia resulta determinante para la resolución judicial.
El TSXG distingue entre la pensión ordinaria de jubilación de clases pasivas y la prestación complementaria abonada a través del Fondo Especial de MUFACE. Según la sentencia, la reducción fiscal puede aplicarse a esta última, pero no a la pensión ordinaria de clases pasivas, ya que esta no se financia con las aportaciones a la mutualidad.
Por tanto, la resolución no implica una reducción general de impuestos para todos los pensionistas de MUFACE, sino que se refiere a la parte de la prestación complementaria que corresponda a las aportaciones realizadas en el periodo señalado.
Hacienda deberá aplicar el criterio fijado por el tribunal
Como no consta la cuantía exacta de las aportaciones efectuadas por la maestra antes del 1 de enero de 1979, el TSXG establece que debe integrarse como rendimiento del trabajo el 75 % de la parte de la prestación que proporcionalmente corresponda a esas aportaciones.
En consecuencia, el tribunal anula los acuerdos administrativos impugnados y reconoce el derecho de la recurrente a rectificar sus declaraciones del IRPF de 2019, 2020, 2021 y 2022.
La sentencia no fija una devolución económica concreta, ya que su importe dependerá de las cantidades correspondientes a las aportaciones antiguas y del resultado de las liquidaciones tributarias que deban revisarse.
Una sentencia que puede recurrirse
La resolución del Tribunal Superior de Xustiza de Galicia puede ser recurrida en casación. Su alcance deberá interpretarse teniendo en cuenta las circunstancias específicas del caso y la naturaleza de las aportaciones efectuadas a la mutualidad.
Para los antiguos docentes que perciben prestaciones complementarias del Fondo Especial de MUFACE, la sentencia pone el foco en la importancia de comprobar el origen de las aportaciones y su tratamiento fiscal, especialmente cuando se realizaron antes de 1979.